Banques thaïlandaises : les bénéfices reculent de près de 10 %, mais Bangkok écarte le scénario d’une crise à la française
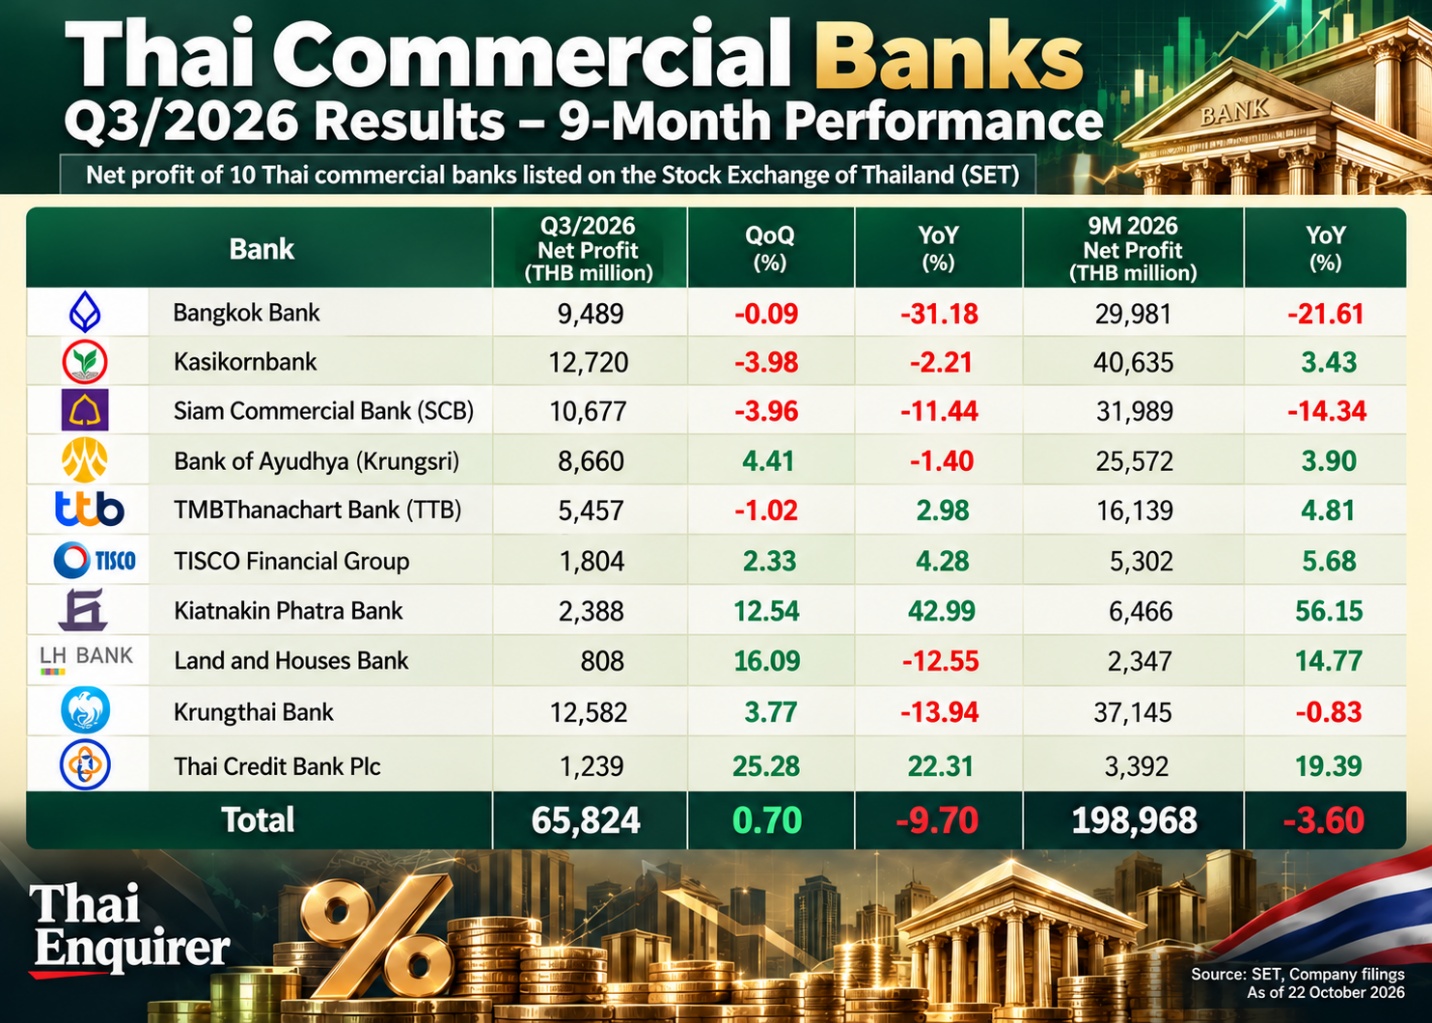
Le secteur bancaire thaïlandais montre des signes de ralentissement. Au troisième trimestre 2026, les dix principales banques commerciales du pays ont dégagé un bénéfice net cumulé de 65,8 milliards de bahts, contre 72,9 milliards de bahts un an plus tôt, soit une baisse de 9,7 %. Sur les neuf premiers mois de l’année, le bénéfice total atteint 198,9 milliards de bahts, en recul de 3,6 % par rapport aux 206,4 milliards de bahts enregistrés à la même période en 2025.
Cette évolution s’explique principalement par la baisse des revenus d’intérêts liée à la diminution des taux et aux mesures destinées à alléger la charge financière des emprunteurs. Malgré ce contexte, plusieurs établissements ont réussi à préserver leurs résultats grâce à la hausse de leurs revenus issus des commissions et des services financiers.
La première banque du pays, Bangkok Bank, a affiché un bénéfice de 29,98 milliards de bahts sur les neuf premiers mois de l’année. Son activité reste portée par les prêts aux grandes entreprises et à l’international, avec un encours de crédits en hausse de 3,2 %, à 2.690 milliards de bahts. Les dépôts ont progressé de 0,8 %, à 3.220 milliards de bahts. La banque conserve également l’un des bilans les plus solides du secteur avec un ratio de couverture des créances douteuses de 322,1 % -ce qui signifie que la banque a provisionné plus de trois fois le montant de ses prêts considérés comme à risque- et un ratio de fonds propres de 21,5 % – de qui signifie qu’elle dispose d’une importante réserve de sécurité financière lui permettant d’absorber d’éventuelles pertes sans mettre en péril sa stabilité-.
Kasikornbank (KBANK) a pour sa part enregistré un bénéfice trimestriel de 12,72 milliards de bahts, en baisse de 2,2 % sur un an. Ses revenus d’intérêts ont chuté de 7,5 %, mais la progression de 6,3 % des revenus hors intérêts a permis de limiter le recul. La banque a également amélioré son efficacité opérationnelle avec un ratio coûts/revenus ramené à 41,75 % -ce qui signifie que la banque dépense moins de 42 bahts pour générer 100 bahts de revenus.-, tandis que son ratio de couverture des créances douteuses a atteint 177,9 %.
Chez SCBX, maison mère de Siam Commercial Bank, le bénéfice trimestriel s’est établi à 10,68 milliards de bahts, en recul de 4 % par rapport au trimestre précédent. Le groupe a toutefois vu son taux de créances douteuses diminuer pour le sixième trimestre consécutif, à 2,95 %, avec un ratio de couverture de 159,4 %.
De son côté, Krungthai Bank fait figure d’exception. Son bénéfice du troisième trimestre a progressé de 3,8 % pour atteindre 12,58 milliards de bahts, soutenu par une croissance des prêts de 10 %. Sur neuf mois, son bénéfice s’élève à 37,15 milliards de bahts.
Malgré ce tassement des résultats bancaires, le ministère thaïlandais des Finances se veut rassurant. Les autorités affirment que la Thaïlande est loin de connaître une situation comparable à celle de la France, confrontée à des tensions liées à l’endettement public et aux déficits budgétaires.
Selon le secrétaire permanent au ministère des Finances, la Thaïlande dispose encore d’importantes marges budgétaires et bénéficie de la confiance des grandes agences internationales de notation financière. Bangkok assure vouloir préserver les dépenses sociales essentielles tout en réduisant les dépenses jugées inefficaces. Le gouvernement insiste également sur la nécessité de limiter le recours à l’endettement et de réserver les nouveaux emprunts aux projets apportant une réelle valeur ajoutée à l’économie du royaume.