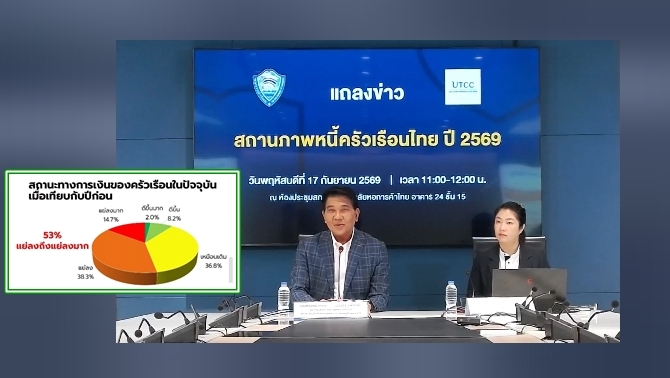
La dette des ménages thaïlandais atteint des niveaux alarmants et pourrait grimper à 16,5–16,6 trillions de bahts d’ici fin 2026, selon le Pr. Thanavath Phonvichai, président de l’Université de la Chambre de commerce thaïlandaise (UTCC). Le phénomène est désormais structurel : près de la moitié des Thaïlandais commencent à s’endetter dès l’âge de 30 ans et continuent de porter ce fardeau jusque dans leur retraite, avec une dette moyenne avoisinant 300 000 bahts à 70 ans.
Les chiffres publiés par la Banque de Thaïlande montrent que la pression est particulièrement forte sur les foyers gagnant moins de 30 000 bahts par mois. Beaucoup vivent au jour le jour, contraints d’emprunter pour couvrir leurs dépenses courantes. Les canaux formels – coopératives d’épargne, cartes de crédit, organismes non bancaires – sont de plus en plus sollicités, tandis que le recours aux prêteurs informels recule.
Une enquête de l’UTCC révèle que l’endettement moyen par foyer atteint 794 000 bahts, le plus haut niveau jamais enregistré en 18 ans de suivi. Les remboursements mensuels dépassent 21 000 bahts, soit une hausse de plus de 8 %. Plus inquiétant encore, plus de la moitié des ménages n’ont pas d’épargne d’urgence suffisante : près de 28 % n’ont jamais pu mettre de côté, et seuls 14,5 % disposent de réserves couvrant six mois de dépenses.
Le problème touche aussi les petites et moyennes entreprises, confrontées à un manque de liquidités et à des difficultés d’accès au crédit. Les coûts de la vie, la lente reprise économique et la volatilité des prix agricoles aggravent les retards de paiement. Thanavath souligne que seule une croissance plus robuste, une hausse des revenus et une restructuration continue des dettes pourraient réduire le volume des prêts non performants.
Les perspectives pour le dernier trimestre de l’année dépendront de plusieurs facteurs : prix agricoles, tourisme, exportations, investissements et cours du pétrole. Une amélioration de ces indicateurs pourrait soulager la pression financière des ménages.
Face à cette crise, les experts appellent à des mesures urgentes : hausse du salaire minimum, meilleure régulation des produits financiers, promotion de l’épargne et introduction de cours d’éducation financière dès l’école. Car au‑delà des chiffres, c’est la qualité de vie des familles qui est en jeu : une génération entière risque de vieillir avec des dettes impossibles à effacer, menaçant leur sécurité et leur dignité après la retraite.